
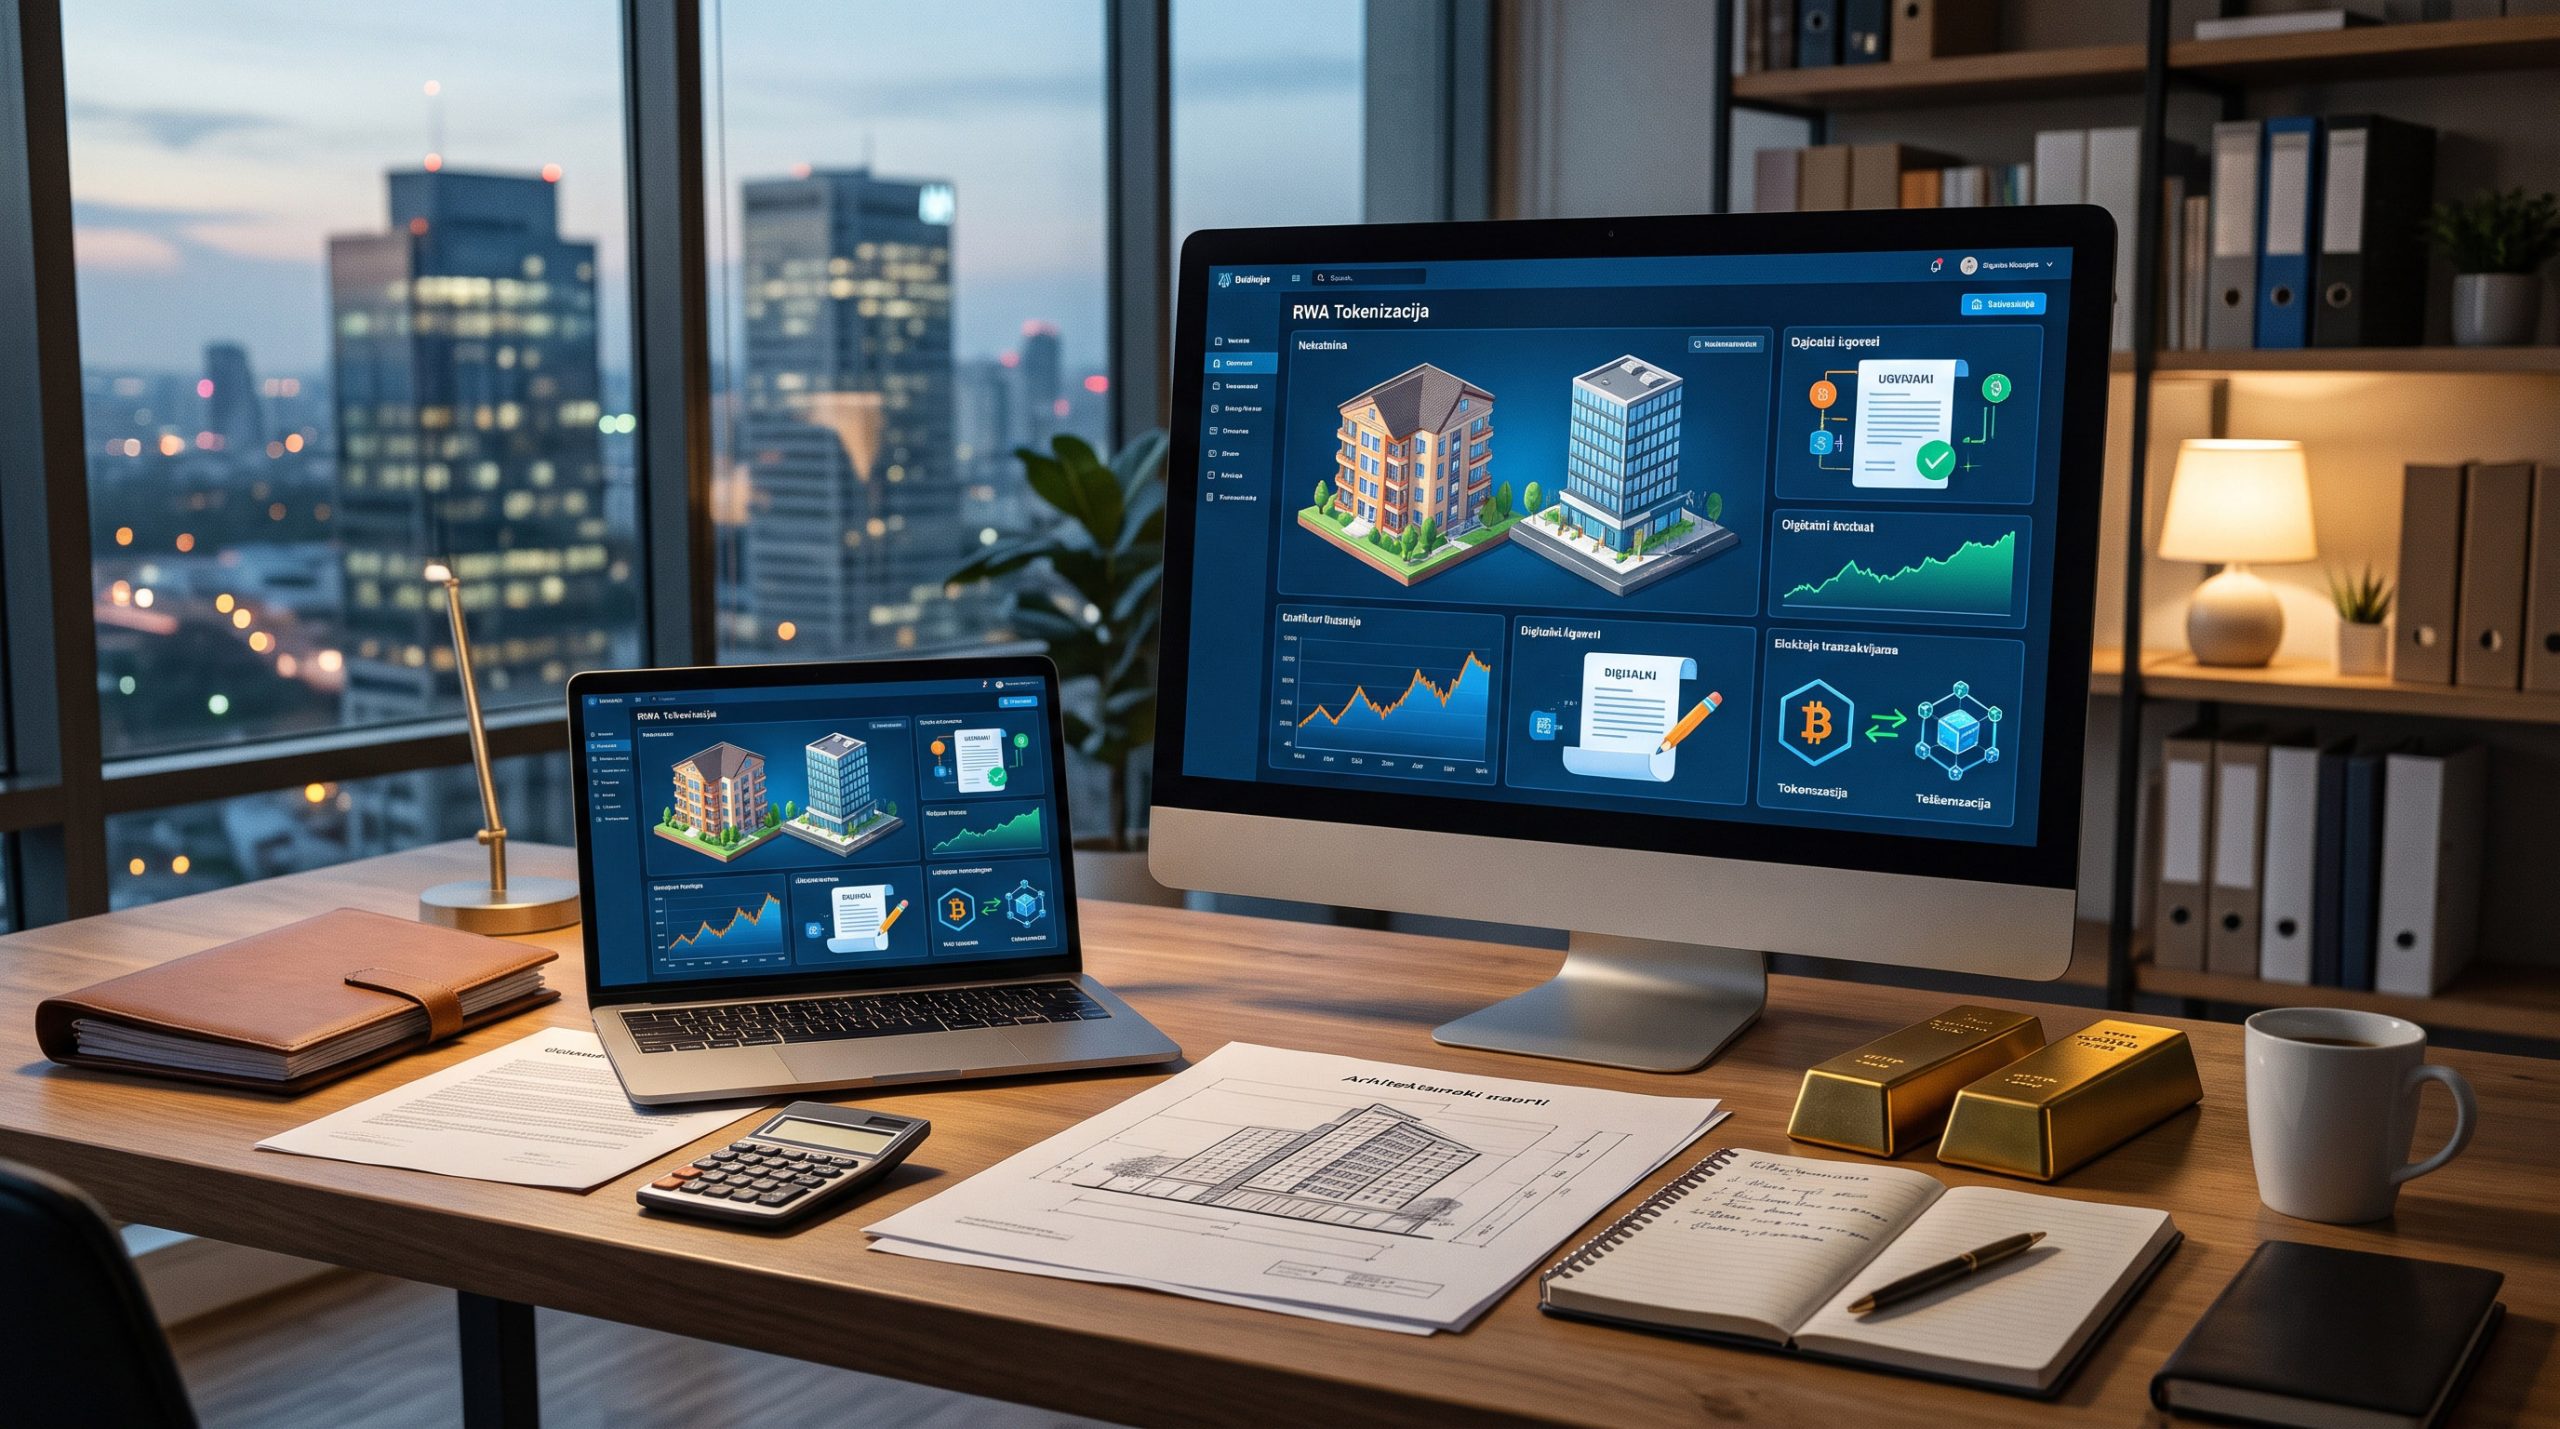
Mnogo pre nego što su se pojavile prve decentralizovane mreže i blokčejn protokoli, svetska ekonomija je počivala na opipljivim i pravno definisanim oblicima imovine. Ljudi su posedovali poljoprivredno i građevinsko zemljište, poslovne zgrade, zlatne poluge, industrijske mašine, udele u kompanijama i državne obveznice. Sve ove stavke u savremenom finansijskom rečniku nazivaju se real-world assets, ili skraćeno RWA.
Ovaj pojam je poslednjih godina eksplodirao u javnosti ne zato što se suština same imovine promenila, već zato što je moderna tehnologija omogućila potpuno nov način njenog evidentiranja, deljenja na manje delove i prenosa. Zgrada u centru grada ili državna obveznica ostale su potpuno iste, ali je digitalni sloj koji je postavljen iznad njih doneo revoluciju u brzini i efikasnosti poslovanja. Upravo taj digitalni omotač danas privlači najveće svetske investicione fondove, komercijalne banke i tehnološke gigante. Da bismo razumeli ovaj fenomen, neophodno je jasno razdvojiti samu vrednost imovine od tehnologije koja se koristi za njeno upravljanje.
Definicija i suština stvarne imovine na blokčejnu
Imovina iz stvarnog sveta predstavlja materijalno ili nematerijalno dobro čija ekonomska vrednost potiče iz fizičke realnosti ili pravnog poretka van bilo koje digitalne mreže. Stambeni ili poslovni objekat ima vrednost zato što pruža krov nad glavom, mesto za rad ili donosi mesečni prihod od zakupa. Državna obveznica vredi zato što iza nje stoji suverena država sa obećanjem da će redovno isplaćivati kamatu i vratiti glavnicu. Pošiljka industrijskih sirovina ima vrednost na tržištu jer je neophodna fabrikama za proizvodnju gotovih dobara.
U svakom od ovih primera, vrednost se oslanja na fizički svet, važeći ugovor ili zakonom zagarantovano pravo. Što je najvažnije, svaka ova stavka bi postojala i imala svoju tržišnu cenu čak i da blokčejn tehnologija nikada nije izmišljena.
Dva osnovna stuba definišu ovu kategoriju:
-
Jasno prepoznatljiv vlasnik čija su prava nedvosmisleno priznata i zaštićena u pravnom sistemu;
-
Vrednost koja se utvrđuje tradicionalnim metodama van kripto-tržišta, kao što su zvanične procene ovlašćenih procenitelja, analiza kreditne sposobnosti emitenata ili javno objavljene berzanske cene.
Upravo ove karakteristike čine RWA sektor izuzetno bliskim i privlačnim tradicionalnim investitorima, koji u njemu vide stabilnost kakvu klasično, visoko volatilno tržište digitalnih novčića retko može da ponudi.
Kako se RWA razlikuje od tradicionalnih kriptovaluta
Ključna razlika između izvorne kripto-imovine i tokenizovane stvarne imovine leži u izvoru njihove vrednosti i načinu formiranja cene na berzama.
Izvorno digitalna imovina, kao što su Bitcoin, Ethereum i mnoge druge kriptovalute, svoju vrednost crpi prvenstveno iz dinamike same mreže, nivoa usvajanja tehnologije, programirane retkosti i čistih tržišnih špekulacija. Iza njih obično ne stoji fizički kolateral, niti pravno obavezujuće obećanje treće strane.
Nasuprot tome, tokeni koji predstavljaju imovinu iz stvarnog sveta kreću se u skladu sa kretanjima na klasičnim finansijskim tržištima. Cena tokenizovanog zlata prati kretanje cene sirovina na svetskim berzama; prinos na tokenizovane trezorske zapise prati monetarnu politiku centralnih banaka i kamatne stope, dok vrednost tokenizovanog udela u nekretnini direktno zavisi od stanja na lokalnom tržištu nekretnina i urednosti plaćanja zakupaca. Zbog toga se RWA ponaša znatno smirenije i predvidivije u odnosu na ostatak digitalnog ekosistema.
Glavne kategorije imovine iz stvarnog sveta koja prelazi na mrežu
Raspon imovine koja se danas uspešno prenosi u digitalni format izuzetno je širok i obuhvata gotovo sve ključne segmente tradicionalne globalne ekonomije:
-
Nekretnine: Jedan od najprepoznatljivijih sektora. Obuhvata stambene zgrade, poslovne prostore, industrijska skladišta i poljoprivredno zemljište, zajedno sa pravom na dividendu od zakupa. Kroz frakciono vlasništvo, nekretnina od nekoliko miliona evra može se podeliti na hiljade manjih delova, čime postaje dostupna manjim ulagačima.
-
Finansijski instrumenti: Ovo je trenutno najbrže rastuća oblast. Uključuje kratkoročne državne obveznice (poput američkih trezorskih zapisa), korporativne obveznice, akcije kompanija i udele u fondovima novčanog tržišta. Ovi instrumenti nude stabilan prinos bez potrebe da kapital napušta digitalno okruženje.
-
Privatni krediti i finansiranje trgovine: Fakture koje čekaju na naplatu, kratkoročne pozajmice za mala i srednja preduzeća i trgovački krediti decenijama su bili rezervisani isključivo za velike komercijalne banke. Tokenizacija omogućava privatnim investitorima da plasiraju kapital direktno u realnu privredu i ostvare atraktivne kamate.
-
Sirovine i plemeniti metali: Zlato, srebro, energenti i poljoprivredni proizvodi. Tokeni sa pokrićem u fizičkom zlatu, gde svaki digitalni novčić predstavlja pravo na tačno određenu količinu zlata smeštenu u strogo čuvanim sefovima, predstavljaju jedan od najstarijih i najstabilnijih primera ovog koncepta.
-
Infrastruktura i obnovljivi izvori energije: Solarni parkovi, vetroelektrane, telekomunikacioni tornjevi i data centri generišu stabilan, dugoročan i predvidiv novčani tok, što ih čini idealnim kandidatima za modernu digitalnu podelu vlasništva.
-
Pokretna i nematerijalna imovina: Umetnička dela priznatih autora, kolekcionarski automobili, patenti, muzička autorska prava i karbonski krediti za zaštitu životne sredine.
Važno je podvući jednu suštinsku činjenicu: nijedno od ovih dobara ne postaje digitalno samo zato što je fotografisano, popisano u bazi ili ponuđeno na nekoj internet stranici. Svako od njih u potpunosti zavisi od pravnih ugovora, zvaničnih katastara, licenciranih depozitara i zakonodavstva koje garantuje vlasnička prava u fizičkom svetu.
Mehanizam funkcionisanja: trezorski zapisi, privatni krediti i digitalni novac
Kada se u industriji govori o RWA projektima, u praksi se misli na proces tokenizacije – postupak u kome se vlasnički udeo ili finansijsko potraživanje beleži u formi pametnog ugovora (smart contract) na blokčejnu.
Poslednjih godina najveći zamajac doživele su tokenizovane državne obveznice i fondovi novčanog tržišta. Razlog za to je vrlo praktičan: ova imovina je visoko likvidna, lako se procenjuje na dnevnom nivou i uživa najviši stepen poverenja među investitorima. Ulagači u digitalnom svetu dobili su mogućnost da ostvare stabilan prinos u dolarima ili evrima direktno na mreži, bez prebacivanja novca nazad na tradicionalne bankarske račune.
U ovom procesu, forma novca kojom se trguje i isplaćuje dobit ima presudnu ulogu:
-
Stabilni novčići (stablecoins): Trenutno predstavljaju glavno sredstvo poravnanja za kupovinu i prodaju tokenizovane imovine.
-
Tokenizovani bankarski depoziti: Komercijalne banke ubrzano razvijaju sisteme gde se novac sa standardnih računa klijenata direktno prebacuje na mrežu radi trenutnog plaćanja.
-
Digitalne valute centralnih banaka (CBDC): Istraživanja i pilot-projekti veleprodajnih digitalnih valuta (wholesale CBDC) namenjeni su međubankarskim transakcijama velikih vrednosti.
Brzina i pouzdanost tržišta tokenizovane imovine direktno zavise od efikasnosti novca kojim se transakcije poravnavaju. Kada se RWA tokeni nađu na mreži, oni mogu služiti kao zalog za podizanje novih kredita, trgovati se neprekidno u režimu 24/7 i prenositi između korisnika za samo nekoliko sekundi, što drastično ubrzava cirkulaciju kapitala u poređenju sa tradicionalnim finansijskim sistemom gde poravnanje često traje danima.
Odakle potiče vrednost i gde se kriju ključni rizici tokenizacije
Da bi tokenizovana stvarna imovina imala smisla i stabilnost, čitav lanac poverenja mora funkcionisati bez ijedne slabe karike. Lanac se sastoji od četiri osnovna nivoa:
-
Fizička imovina mora zaista postojati i njena vrednost mora biti profesionalno procenjena;
-
Pravna struktura mora obezbediti nepobitna prava vlasnicima tokena (najčešće kroz osnivanje namenskih pravnih lica – SPV, fondova ili trastova koji formalno poseduju imovinu);
-
Fizičko skladištenje, čuvanje dokumenata i imovine mora biti povereno regulisanim čuvarima (kustodijanima);
-
Veza između digitalnog zapisa na mreži i zvaničnog registra van nje mora biti besprekorno usklađena u svakom trenutku.
Upravo u tačkama spajanja ovog lanca vrebaju najveći rizici:
-
Zakašnjenje u proceni: Za razliku od berzanskih akcija, nekretnine i umetnička dela se procenjuju periodično, pa digitalni token može imati nerealnu cenu ako tržište naglo padne pre nove zvanične procene.
-
Pravna neusklađenost i jurisdikcije: Propisi o hartijama od vrednosti dramatično se razlikuju od države do države. Pravna struktura koja je savršeno legalna u jednoj zemlji može biti osporena ili proglašena nevažećom u drugoj.
-
Iluzija likvidnosti: To što se tokenom može trgovati u bilo koje doba dana i noći ne znači automatski da na tržištu uvek postoji kupac spreman da plati realnu cenu, posebno u vreme kriza.
-
Kreditni i operativni rizici: Dužnici po privatnim kreditima mogu otići u stečaj, stanari mogu prestati da plaćaju kiriju, a kompanija koja upravlja imovinom ili čuva dokumentaciju može propasti.
-
Tehnološke ranjivosti: Greške u programskom kodu pametnih ugovora, netačni podaci koje unose eksterne baze (oracles) ili loše upravljanje kriptografskim ključevima mogu dovesti do trajnog gubitka imovine.
Upravljanje ovim rizicima zahteva vrhunski nivo tehničke bezbednosti, striktnu proveru koda i rigorozno poštovanje bezbednosnih standarda pre puštanja bilo kog sistema u javni rad.
Ko sve koristi RWA i zašto je transparentnost presudna za uspeh
Različiti akteri na tržištu pristupaju sektoru tokenizacije iz sopstvenih, specifičnih interesa:
-
Menadžeri imovine: Traže efikasnije kanale za distribuciju finansijskih proizvoda, smanjenje administrativnih troškova i privlačenje mlađe generacije digitalno pismenih investitora.
-
Banke i finansijske institucije: Teže bržem i jeftinijem prekograničnom poravnanju transakcija i optimalnom korišćenju kolaterala u realnom vremenu.
-
Vlasnici biznisa i nekretnina: Dobijaju mogućnost da prikupe svež kapital deljenjem vlasništva na manje pakete, zaobilazeći skupe i spore posrednike.
-
Individualni ulagači: Po prvi put dobijaju pristup premijum klasama imovine (poput komercijalnih zgrada, luksuzne umetnosti ili privatnog duga) koje su decenijama zahtevale milionske minimalne uloge.
-
Regulatorna tela: Pažljivo prate čitav proces kako bi obezbedila zaštitu investitora, sprečila pranje novca i osigurala stabilnost celokupnog finansijskog sistema.
Budući da se u ovom sektoru direktno ukrštaju složene finansije, privredno pravo i napredna tehnologija, jasna i precizna komunikacija ima vitalan značaj. Svaki ulagač u svakom trenutku mora dobiti kristalno jasne odgovore: šta konkretno njegov digitalni token predstavlja, koja fizička ili pravna imovina stoji iza njega, iz kojih izvora se isplaćuje prinos, koji su stvarni troškovi i naknade, i na koji način može bezbedno da proda svoj udeo.
Preterana obećanja o garantovanim visokim prinosima ili trenutnoj likvidnosti mogu u rekordnom roku uništiti poverenje, koje se na finansijskim tržištima gradi decenijama.
Budućnost u kojoj se brišu granice između tradicionalnih i decentralizovanih finansija
Tokenizacija imovine iz stvarnog sveta predstavlja logičan evolutivni korak globalne ekonomije. Tradicionalna finansijska dobra ne nestaju, već jednostavno prelaze na tehnološki napredniju, bržu i transparentniju infrastrukturu. Blokčejn u ovom slučaju ne funkcioniše kao sredstvo spekulacije, već kao moderna globalna knjiga evidencije i efikasan mehanizam prenosa vrednosti.
Za svakoga ko posmatra ili želi da zakorači u ovaj sektor, najvažnije merilo uspeha ostaje racionalan i utemeljen pristup. Pravu vrednost nekog RWA proizvoda ne određuje atraktivnost platforme niti tehnološki žargon koji se koristi, već četiri jednostavna, staromodna pitanja: koja stvarna imovina stoji u pozadini, ko je njen pravni vlasnik u slučaju spora, na koji način se utvrđuje njena realna vrednost, i šta se tačno dešava kada na tržištu dođe do neočekivanih problema. Odgovori na ta pitanja čine razliku između prolaznog marketinškog trenda i održive finansijske budućnosti.